
Pemerintah terus menggunakan instrumen fiskal sebagai magnet untuk menarik investasi langsung (direct investment), baik domestik maupun asing. Dua instrumen andalan yang kerap digunakan pemerintah adalah kebijakan insentif tax holiday dan tax allowance.
Namun, dalam praktiknya, pemberian fasilitas fiskal tidak bersifat universal maupun mudah disetujui. Pemerintah kini menjadi semakin selektif dalam memetakan sektor industri prioritas dan menetapkan kriteria kelayakan investasi yang ketat. Di tengah dinamika regulasi dan tuntutan akuntabilitas saat ini, para pelaku usaha tidak hanya diuji pada ketepatan pengajuan administratif awal, tetapi juga dihadapkan pada risiko penolakan serta tantangan kepatuhan hukum pasca-persetujuan, mulai dari sinkronisasi data instansi hingga pemenuhan komitmen realisasi di lapangan.
Sektor Penerima Keringanan Pajak
Pada dasarnya, pemerintah Indonesia mengarahkan fasilitas fiskal kepada sektor-sektor industri padat karya, padat modal, industri yang mau menjadi bagian dari proyek/program nasional, berorientasi ekspor, melibatkan industri perintis (energi terbarukan, pengolahan minyak, logam, dll.), memanfaatkan teknologi canggih, serta melaksanakan kegiatan penelitian dan pengembangan [1]. Dengan demikian, pemberian insentif fiskal tidak bersifat universal, melainkan diarahkan kepada kegiatan usaha yang dinilai memiliki nilai tambah tinggi, efek pengganda besar, serta mendukung agenda pembangunan nasional.
Sektor Penerima Tax Holiday
Tax Holiday merupakan pengurangan pajak penghasilan badan/Corporate Income Tax (CIT) sebesar 100% yang ditujukan khusus untuk Industri Pionir, yaitu industri yang memiliki keterkaitan yang luas, memberi nilai tambah dan eksternalitas yang tinggi, memperkenalkan teknologi baru, serta memiliki nilai strategis bagi perekonomian nasional [2][3], seperti sektor-sektor berikut ini, yang tertera dalam Pasal 3 PMK Nomor 130/PMK.010/2020:
1. Industri logam dasar hulu (besi baja atau bukan besi baja), tanpa atau beserta turunannya yang terintegrasi.
2. Industri pemurnian atau pengilangan minyak dan gas bumi tanpa atau beserta turunannya yang terintegrasi.
3. Industri kimia dasar organik yang bersumber dari minyak bumi, gas alam, dan/ atau batubara tanpa atau beserta turunannya yang terintegrasi.
4. Industri kimia dasar organik yang bersumber dari hasil pertanian, perkebunan, atau kehutanan tanpa atau beserta turunannya yang terintegrasi.
5. Industri kimia dasar anorganik tanpa atau beserta turunannya yang terintegrasi.
6.Industri bahan baku utama farmasi tanpa atau beserta turunannya yang terintegrasi.
7. Industri pembuatan peralatan iradiasi, elektromedikal, atau elektroterapi.
8. Industri pembuatan komponen utama peralatan elektronika atau telematika.
9. Industri pembuatan mesin dan komponen utama.
10.Industri pembuatan mendukung industri manufaktur; komponen pembuatan robotik yang mendukung industri pembuatan mesin-mesin manufaktur.
11.Industri pembuatan komponen utama mesin pembangkit tenaga listrik.
12.Industri pembuatan kendaraan bermotor dan komponen utama kendaraan bermotor.
13.Industri pembuatan komponen utama kapal.
14.Industri pembuatan komponen utama kereta api.
15.Industri pembuatan komponen utama pesawat terbang dan aktivitas penunjang industri dirgantara.
16.Industri pengolahan berbasis hasil pertanian, perkebunan, atau kehutanan yang menghasilkan bubur kertas (pulp) tanpa atau beserta turunannya.
17.Infrastruktur ekonomi.
18.Ekonomi digital yang mencakup aktivitas pengolahan data, hosting, dan kegiatan yang berhubungan dengan itu.
Sektor Penerima Tax Allowance
Tax Allowance cakupannya lebih luas dibandingkan dengan Tax Holiday. Insentif ini merupakan fasilitas perpajakan yang memberikan pengurangan pajak penghasilan badan/ Corporate Income Tax (CIT) sebesar 30% dari jumlah investasi modal yang dilakukan selama 6 tahun (dengan pengurangan 5% per tahun) yang diberikan kepada ratusan bidang usaha tertentu yang tercantum di Lampiran I dan Lampiran II PP Nomor 78 Tahun 2019 [3] yang meliputi:
- Industri Pangan.
- Industri Tekstil dan Pakaian Jadi.
- Industri Farmasi.
- Industri Karet dan Plastik.
- Industri Logam dan Mesin.
- Pariwisata.
- Sektor Energi.
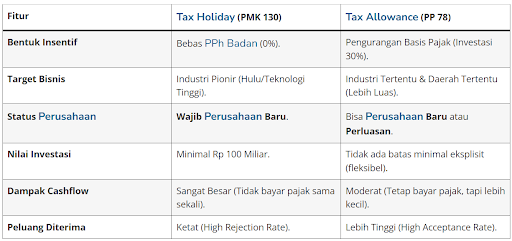
Untuk melihat perbedaan mendasar dari kedua insentif ini berdasarkan nilai investasi, lokasi, dan jenis investasinya, berikut adalah tabel perbandingannya [4]:
Pengajuan Insentif Fiskal Bisa Ditolak, Mengapa?
Meskipun pemerintah tidak menetapkan daftar hitam (negative list) sektor yang dilarang menerima fasilitas fiskal, dalam praktiknya banyak pelaku usaha yang gagal mendapatkan Tax Holiday maupun Tax Allowance. Selain karena kriteria yang tidak terpenuhi seperti ketidaksesuaian sektor industri usaha dan nilai investasi yang belum memenuhi persyaratan/batas minimal yang ditentukan, perusahaan juga berpotensi gagal mendapatkan insentif fiskal secara penuh karena:
- Dokumen yang Tidak Lengkap.
- Salah Tafsir Klasifikasi KBLI [5].
- Ketentuan Pajak Minimum Global (Global Minimum Tax/GMT): Per tahun 2026, implementasi GMT di Indonesia telah berlaku penuh berdasarkan PMK Nomor 136 Tahun 2024. Namun, perpanjangan tax holiday pada 2026 tidak lagi dapat diberikan secara penuh karena harus menyesuaikan ketentuan Global Minimum Tax (GMT) yang disepakati negara-negara OECD. Aturan ini menetapkan tarif pajak minimum sebesar 15 persen, sehingga skema insentif perlu disesuaikan agar tidak bertentangan dengan kesepakatan internasional [6].
- Gagal Memenuhi Komitmen Realisasi: Pemerintah Indonesia mengancam akan mencabut persetujuan fasilitas penghapusan pajak penghasilan (PPh) atau tax holiday kepada komitmen investasi senilai Rp 1.000 triliun, lantaran tidak kunjung terealisasi. Padahal dalam PMK Nomor 130/PMK.010/2020 tertera bahwa pelaku usaha yang mendapatkan fasilitas tax holiday wajib merealisasikan komitmen investasinya paling lambat satu tahun sejak komitmen diterima. Namun kenyataannya, pemerintah menduga banyak pelaku usaha yang memanfaatkan fasilitas tax holiday tetapi enggan merealisasikan investasinya. Padahal, aliran dana dalam bentuk investasi langsung bisa memberikan dampak besar terhadap perekonomian Indonesia [7].
Risiko Hukum dan Kepatuhan yang Perlu Diwaspadai
Rekonsiliasi Data Pajak dan Investasi
Sering terjadi ketidaksesuaian antara data investasi yang dilaporkan ke BKPM dan laporan keuangan ke DJP. Rekonsiliasi ini menjadi sorotan dalam audit, sehingga perlu dipastikan keselarasan data antar instansi.
Perubahan Regulasi yang Mendadak
Pemerintah dapat merevisi skema insentif sewaktu-waktu melalui PMK atau PP baru. Oleh karena itu, perusahaan harus memiliki compliance update system untuk memantau perubahan regulasi dan menyesuaikan strategi fiskal [5].
Implementasi Tax Holiday dan Tax Allowance kini memasuki era baru yang menuntut selektivitas dan akuntabilitas yang lebih tinggi. Dinamika ekonomi global dan perubahan regulasi perpajakan internasional mengharuskan adanya penyesuaian agar kedua instrumen fiskal ini tetap relevan dan efektif. Di masa yang akan datang, keberhasilan pemanfaatan fasilitas perpajakan ini akan sangat bergantung pada pemenuhan kriteria kelayakan serta komitmen nyata dalam merealisasikan investasi demi memberikan kontribusi yang optimal bagi perekonomian nasional.
Daftar Hukum / Referensi Regulasi:
Referensi:
[2]https://aguspajak.com/2025/11/11/mengungkap-rahasia-tax-holiday-indonesia/
[3]https://www.bkpm.go.id/id/mengapa-indonesia/prospek-investasi/insentif
[4] https://skaiwork.com/id/tax-allowance/
[6] https://www.instagram.com/reels/DSpQag2gTAT/
[7] https://muc.co.id/id/article/pemerintah-ancam-cabut-tax-holiday