
Bedah Sektor Prioritas Investasi Asing 2026
Pemerintah Indonesia memiliki peran penting dalam mendorong pertumbuhan ekonomi nasional melalui penataan kebijakan investasi strategis. Menghadapi dinamika ekonomi tahun 2026, pemerintah menetapkan berbagai prioritas pembangunan yang mencakup ketahanan pangan, ketahanan energi, Makan Bergizi Gratis (MBG), pendidikan, kesehatan, desa, koperasi, dan UMKM, pertahanan Semesta, percepatan investasi dan perdagangan global, perlindungan sosial, serta swasembada air [1].
Untuk menerjemahkan visi besar tersebut ke dalam realisasi konkret, pemerintah menggelar "karpet merah" berupa rangkaian insentif fiskal agresif pada sektor-sektor industri spesifik yang memiliki efek multiplier tinggi. Namun, di balik fasilitas perpajakan tersebut, pelaku usaha diwajibkan memitigasi risiko hukum laten terkait pemenuhan syarat modal minimal dan instrumen kepatuhan domestik. Oleh karena itu, pada kesempatan ini kami akan membedah bagaimana prioritas investasi 2026 tersebut diterapkan dalam sektor riil, analisis insentif pajak, serta risiko hukum yang menyertainya. Jadi, simak artikel berikut!
Analisis Sektor Riil Berdasarkan Pilar Prioritas Pemerintah 2026
Pada prinsipnya, penentuan industri prioritas oleh pemerintah merupakan langkah taktis untuk mengawinkan target kedaulatan domestik dengan tarikan potensi pasar global tahun 2026. Melalui integrasi perizinan berusaha berbasis risiko yang diatur dalam UU Cipta Kerja
Sektor-sektor ini ditetapkan sebagai klaster investasi prioritas berdasarkan 3 dasar hukum utama:
1. Perpres 10/2021 tentang Bidang Usaha Penanaman Modal, yang menetapkan Daftar Prioritas Investasi dengan kriteria: proyek strategis nasional, padat modal, berorientasi ekspor, industri pionir, dan teknologi tinggi ;
2. APBN 2026 (UU APBN telah disetujui DPR pada 23 September 2025) dengan 8 Agenda Prioritas: Ketahanan Pangan, Ketahanan Energi, Makanan Bergizi Gratis (MBG), Pendidikan, Kesehatan, Desa/Koperasi/UMKM, Pertahanan, dan Akselerasi Investasi & Perdagangan Global [1];
3. RPJMN 2025-2029 (Perpres No. 12 Tahun 2025) dengan 8 Prioritas Nasional (Asta Cita): Swasembada Pangan & Energi, Hilirisasi Industri, Pembangunan SDM & Kesehatan, Infrastruktur [2].
Melalui integrasi perizinan berusaha berbasis risiko yang diatur dalam UU Cipta Kerja, prioritas tersebut diturunkan ke dalam beberapa klaster industri sektoral sebagai berikut:
A. Hilirisasi Industri & Transisi Energi (Ekosistem EV dan Baterai)
Pilar hilirisasi tahun 2026 tidak lagi sekadar berfokus pada ekspor komoditas mentah, melainkan pada pemrosesan tingkat lanjut (advanced cell manufacturing). Sektor ini diunggulkan melalui fasilitas pembebasan pajak yang mengacu pada kriteria Perpres 10/2021 demi mengunci posisi Indonesia dalam rantai pasok global baterai kendaraan listrik.
B. Transisi Energi Hijau (EBT dan Teknologi Hijau)
Selaras dengan komitmen penurunan emisi global dan pengembangan infrastruktur berkelanjutan, pemerintah mengunggulkan sektor energi bersih (surya, hidro, dan geotermal). Pemberian insentif fiskal dan kepabeanan didasarkan pada mekanisme Peraturan Presiden Nomor 112 Tahun 2022 serta Peraturan Menteri Keuangan Nomor 103 Tahun 2023 tentang Dukungan Fiskal melalui Kerangka Pendanaan dan Pembiayaan untuk Percepatan Transisi Energi. Langkah ini secara taktis ditujukan untuk merangsang arus masuk modal internasional berbasis Green Financing (blended finance), mendukung pengakhiran dini pembangkit tinggi emisi, serta mengoptimalkan operasional bursa karbon nasional.
C. Kedaulatan Pangan (Pertanian Cerdas dan Agrobisnis)
Sebagai upaya konkret mewujudkan ketahanan pangan nasional, sektor pertanian skala besar yang mengadopsi teknologi modern mendapatkan proteksi fiskal khusus. Pemerintah mengacu pada PP 78/2019 untuk memberikan pemberian Tax Allowance di daerah-daerah tertentu guna merangsang industri pengolahan pangan.
D. Infrastruktur & Digitalisasi (Ekonomi Digital dan Data Center)
Pembangunan infrastruktur tidak lagi terbatas pada fisik jalan tol, melainkan merambah ke infrastruktur digital. Sektor Data Center dan komputasi awan diunggulkan lewat pembebasan PPN impor perangkat keras di Kawasan Ekonomi Khusus (KEK) guna menopang ekosistem digital nasional dan kesiapan teknologi modern seperti kecerdasan buatan (AI) berdasarkan koridor kemudahan investasi UU Cipta Kerja. Keseriusan pemerintah untuk menjadikan ekonomi digital sebagai sentra prioritas tertera pada website milik Kemenkeu dan Kemenko Perekonomian RI [3] [4]
E. Kedaulatan Medis (Farmasi dan Alat Kesehatan)
Masuk dalam koridor penguatan kesejahteraan masyarakat, pemerintah berfokus memutus ketergantungan impor bahan baku obat aktif (Active Pharmaceutical Ingredients). Dukungan fiskal diberikan secara masif melalui skema Super Tax Deduction hingga 300% untuk biaya riset dan pengembangan (R&D) lokal sesuai prioritas industri dalam Perpres 10/2021.
F. Ekonomi Biru (Industri Maritim Berkelanjutan)
Menghubungkan pilar infrastruktur kelautan dan ketahanan pangan, industri pengolahan perikanan terintegrasi dan biofarmasi laut ditempatkan sebagai sektor prioritas baru. Potensi ekspor maritim yang tinggi didukung oleh fasilitas kepabeanan dan peluang pendanaan berbasis Blue Financing yang perluasannya diakomodasi lewat skema regional PP 78/2019.
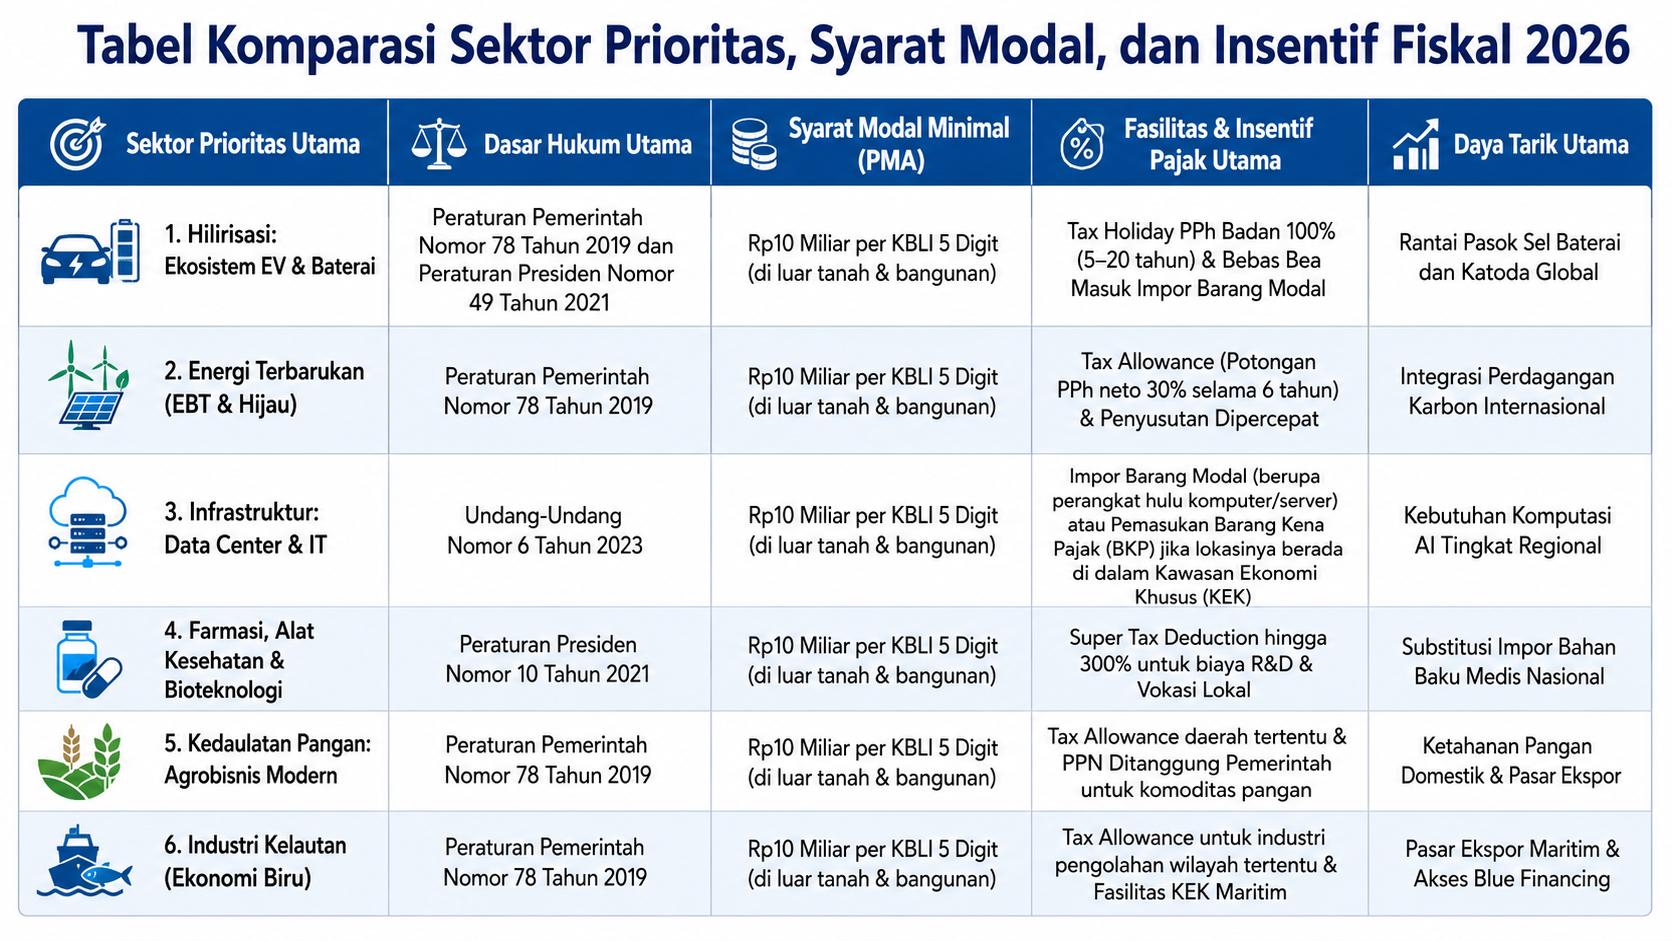
Bahwa selanjutnya, guna memberikan kepastian hukum bagi para pelaku usaha, besaran modal minimal, dasar hukum, serta bentuk insentif fiskal yang melekat pada masing-masing sektor operasional tersebut telah diatur secara ketat oleh otoritas berwenang, sebagaimana diuraikan dalam tabel komparasi di bawah ini:
Analisis Risiko Hukum 2026 dalam Investasi Sektor Prioritas: Kepatuhan Modal Minimal dan Kemitraan
Bagi pelaku usaha dan investor di sektor prioritas, perhatian krusial bukan hanya pada insentif yang tersedia, tetapi juga pada kepatuhan terhadap regulasi perizinan berusaha berbasis risiko melalui sistem Online Single Submission Risk-Based Approach (OSS-RBA). Di tahun 2026, sistem OSS semakin berfungsi tidak hanya sebagai portal pendaftaran administratif, tetapi juga sebagai sarana pemantauan kepatuhan usaha. Di balik ketersediaan fasilitas perpajakan, terdapat implikasi dan risiko hukum apabila ketentuan formal tidak dipenuhi oleh pelaku usaha yang memanfaatkan skema investasi di sektor prioritas [3].
1. Risiko Sanksi Administratif Akibat Pelanggaran Nilai Modal Minimum pada Investasi Sektor Prioritas
Bagi investor asing dalam bentuk Penanaman Modal Asing (PMA), ketentuan mengenai batasan nilai modal ditempatkan dan disetor minimal sebesar Rp10 Miliar untuk setiap KBLI 5 digit merupakan kewajiban hukum yang bersifat imperatif. Sesuai dengan mekanisme pemantauan penanaman modal yang berpedoman pada UU Cipta Kerja, pemenuhan komitmen modal ini wajib dituangkan secara berkala dalam Laporan Kegiatan Penanaman Modal (LKPM).
Bahwa apabila pada tahun 2026 ini investor gagal merealisasikan penyetoran modal sesuai jangka waktu yang diperjanjikan dalam komitmen investasi, hal tersebut berimplikasi hukum pada pembekuan Nomor Induk Berusaha (NIB) secara otomatis oleh sistem, serta pencabutan fasilitas insentif pajak yang telah diperoleh secara retroaktif, sehingga perusahaan wajib melunasi seluruh tunggakan pajak tanpa fasilitas.
2. Pengetatan Kewajiban Hukum Kemitraan dengan UMKM Lokal dalam Investasi Sektor Prioritas
Berdasarkan ketentuan Kepmen Investasi 220/2025 yang memasuki fase penegakan hukum penuh di tahun 2026, pelaku usaha skala besar yang beroperasi pada sektor prioritas diwajibkan untuk menjalin kemitraan riil dengan Koperasi atau Usaha Mikro, Kecil, dan Menengah (UMKM) lokal. Hubungan kemitraan ini wajib dituangkan dalam akta perjanjian formal, tidak boleh terafiliasi secara kepemilikan saham, dan wajib dilaporkan secara elektronik melalui sistem perizinan terpadu.
Sehubungan dengan hal tersebut di atas, otoritas berwenang di tahun 2026 mulai menerapkan audit kepatuhan lapangan secara acak (random spot audit). Apabila berdasarkan hasil audit operasional atau evaluasi berkala ditemukan adanya praktik kemitraan fiktif (paper partnership), perusahaan berisiko tinggi dijatuhi sanksi administratif berupa peringatan tertulis, penghentian sementara kegiatan usaha, hingga pembatalan permanen hak atas fasilitas Tax Holiday.
3. Risiko Perubahan Regulasi Teknis atas Fasilitas Investasi di Sektor Prioritas
Secara yuridis, meskipun hak atas fasilitas pembebasan pajak telah diberikan, pelaksanaan teknis insentif tersebut diatur melalui Peraturan Menteri Keuangan yang penerbitannya bersifat dinamis serta menyesuaikan dengan target penerimaan negara dalam APBN 2026. Perubahan parameter teknis domestik, seperti penyesuaian batas minimum Tingkat Komponen Dalam Negeri (TKDN) untuk produk teknologi tinggi atau syarat zonasi wilayah maritim, dapat mempengaruhi status kelayakan pelaku usaha dalam mempertahankan fasilitas perpajakan di tengah masa operasional berjalan. Pemahaman mitigasi hukum yang komprehensif menjadi kunci agar pemanfaatan insentif ini dapat berjalan optimal tanpa terbentur risiko pembekuan izin di kemudian hari.
Daftar Hukum:
- Undang-Undang Nomor 6 Tahun 2023 tentang Penetapan Peraturan Pemerintah Pengganti Undang-Undang Nomor 2 Tahun 2022 tentang Cipta Kerja Menjadi Undang-Undang (“UU Cipta Kerja”).
- Peraturan Pemerintah Nomor 78 Tahun 2019 tentang Fasilitas Pajak Penghasilan untuk Penanaman Modal di Bidang-bidang Usaha Tertentu dan/atau di Daerah-daerah Tertentu (“PP 78/2019”).
- Peraturan Presiden Nomor 10 Tahun 2021 tentang Bidang Usaha Penanaman Modal (“Perpres 10/2021”).
- Peraturan Presiden Nomor 112 Tahun 2022 tentang Pembiayaan untuk Percepatan Transisi Energi.
- Peraturan Menteri Keuangan Nomor 103 Tahun 2023 tentang Dukungan Fiskal melalui Kerangka Pendanaan dan Pembiayaan dalam Rangka Percepatan Transisi Energi.
- Keputusan Menteri Investasi dan Hilirisasi/Kepala Badan Koordinasi Penanaman Modal Nomor 220 Tahun 2025 tentang Pedoman Pelaksanaan Kemitraan Usaha Besar dengan Usaha Mikro, Kecil, dan Menengah dalam Rangka Penanaman Modal (“Kepmen Investasi 220/2025”).
- Prioritas Nasional Asta Cita (Perpres No. 12 Tahun 2025)
Sumber Referensi:
https://www.setneg.go.id/baca/index/rpjmn_2025_2029_fondasi_awal_wujudkan_visi_indonesia_emas_2045